Segundo o empresário com atuação nos setores imobiliário e agro, Guilherme Campos, boa parte dos empreendedores de Roraima associa o Fundo Constitucional de Financiamento do Norte quase exclusivamente ao produtor rural, deixando de lado uma linha de crédito de longo prazo com juros bem abaixo do mercado, disponível também para comércio, serviços e indústria, entre outros setores urbanos.
Administrado pelo Banco da Amazônia, o FNO é considerado o menos conhecido dos três fundos constitucionais do país, ao lado do fundo do Nordeste e do Centro-Oeste, justamente por essa associação quase automática com o agronegócio, que acaba afastando empresários de outros ramos da possibilidade de usar essa linha.
A ideia de que o FNO é só para produtor rural
O fundo nasceu, de fato, com forte vocação para a atividade rural, financiando desde ampliação de propriedades até projetos de bioeconomia com prazos que chegam a vinte anos e carência de até oito anos para atividades de maturação mais longa, como silvicultura, um horizonte impensável para a maioria das linhas bancárias comuns.
Guilherme Campos aponta que essa origem histórica ainda molda a percepção de quem trabalha fora do campo, levando empresários urbanos a nem sequer considerar essa linha na hora de buscar crédito para expandir o próprio negócio, mesmo quando o projeto se encaixaria perfeitamente nas regras do fundo e no perfil de cada investidor.
Por que esse fundo segue sendo o menos usado dos três?
Criado pela Constituição de 1988 e regulamentado em 1989, o FNO recebe recursos de parcela fixa da arrecadação de Imposto de Renda e IPI, destinados especificamente aos sete estados da região Norte, incluindo Roraima. Mesmo com esse volume garantido de recursos, boa parte permanece subutilizada ano após ano, segundo dados da própria programação financeira do fundo.
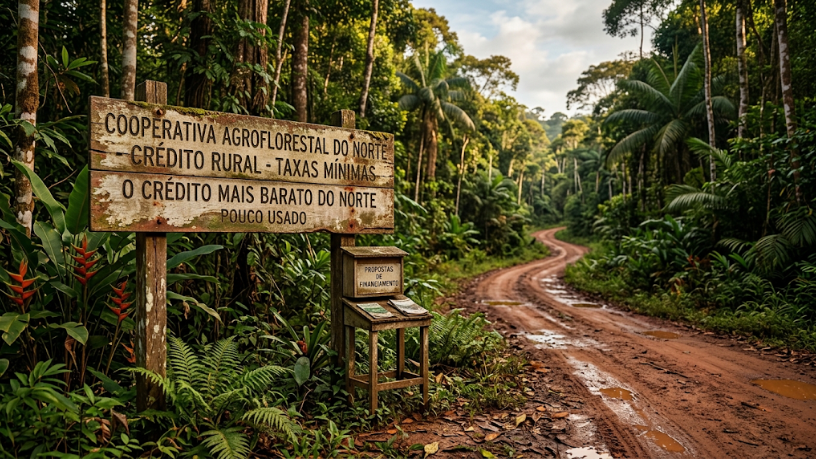
Entende-se, portanto, que o próprio Banco da Amazônia mantém uma ação itinerante que leva informação sobre o fundo a centenas de municípios da região. Na concepção de Guilherme Campos, esse movimento ocorre justamente para tentar reduzir esse desconhecimento entre empreendedores que nunca contrataram esse tipo de linha antes, muitos dos quais nem sabiam que tinham acesso a ela.
O que o FNO realmente financia hoje?
Além do crédito rural tradicional, o fundo tem linhas específicas para empreendimentos empresariais de comércio, serviços e indústria, projetos de infraestrutura, iniciativas de base tecnológica e uma linha exclusiva de energia verde, com taxas baseadas na TLP e, em alguns casos, entre 3% e 6% ao ano, um patamar bem abaixo do que o mercado bancário tradicional costuma oferecer.
Guilherme Campos considera que essa amplitude de linhas é o que torna o fundo relevante também para quem desenvolve loteamentos, condomínios ou outros projetos imobiliários de maior porte, não apenas para quem trabalha diretamente com produção agropecuária no interior do estado.
Por que isso importa para quem empreende em Roraima agora?
Taxas subsidiadas e prazos longos mudam significativamente a viabilidade de projetos que dependem de capital intensivo no início e retorno mais lento ao longo dos anos seguintes, exatamente o perfil de muitos empreendimentos regionais de maior escala, especialmente os que envolvem infraestrutura própria.
Em síntese, Guilherme Campos, empresário do setor imobiliário e agro, chega à conclusão de que se faz essencial conhecer as linhas específicas do FNO antes de recorrer só ao crédito bancário tradicional. Isso pode significar a diferença entre um projeto que se paga dentro do prazo planejado e outro pressionado por juros de mercado desde o primeiro ano de operação, quando o fluxo de caixa ainda está se estabilizando. Quem quiser acompanhar mais sobre empreendedorismo regional pode seguir o perfil @guicamposvlg no Instagram.